En el marco de la Tercera Cumbre Aseguradora, el organismo de control llamó a romper el estancamiento histórico del 3% del PBI y dejar de discutir únicamente el fraude y la judicialización. La propuesta central plantea crear un esquema de incentivos para la capitalización de las compañías que permita asumir los riesgos de las megainversiones en Vaca Muerta y la minería.
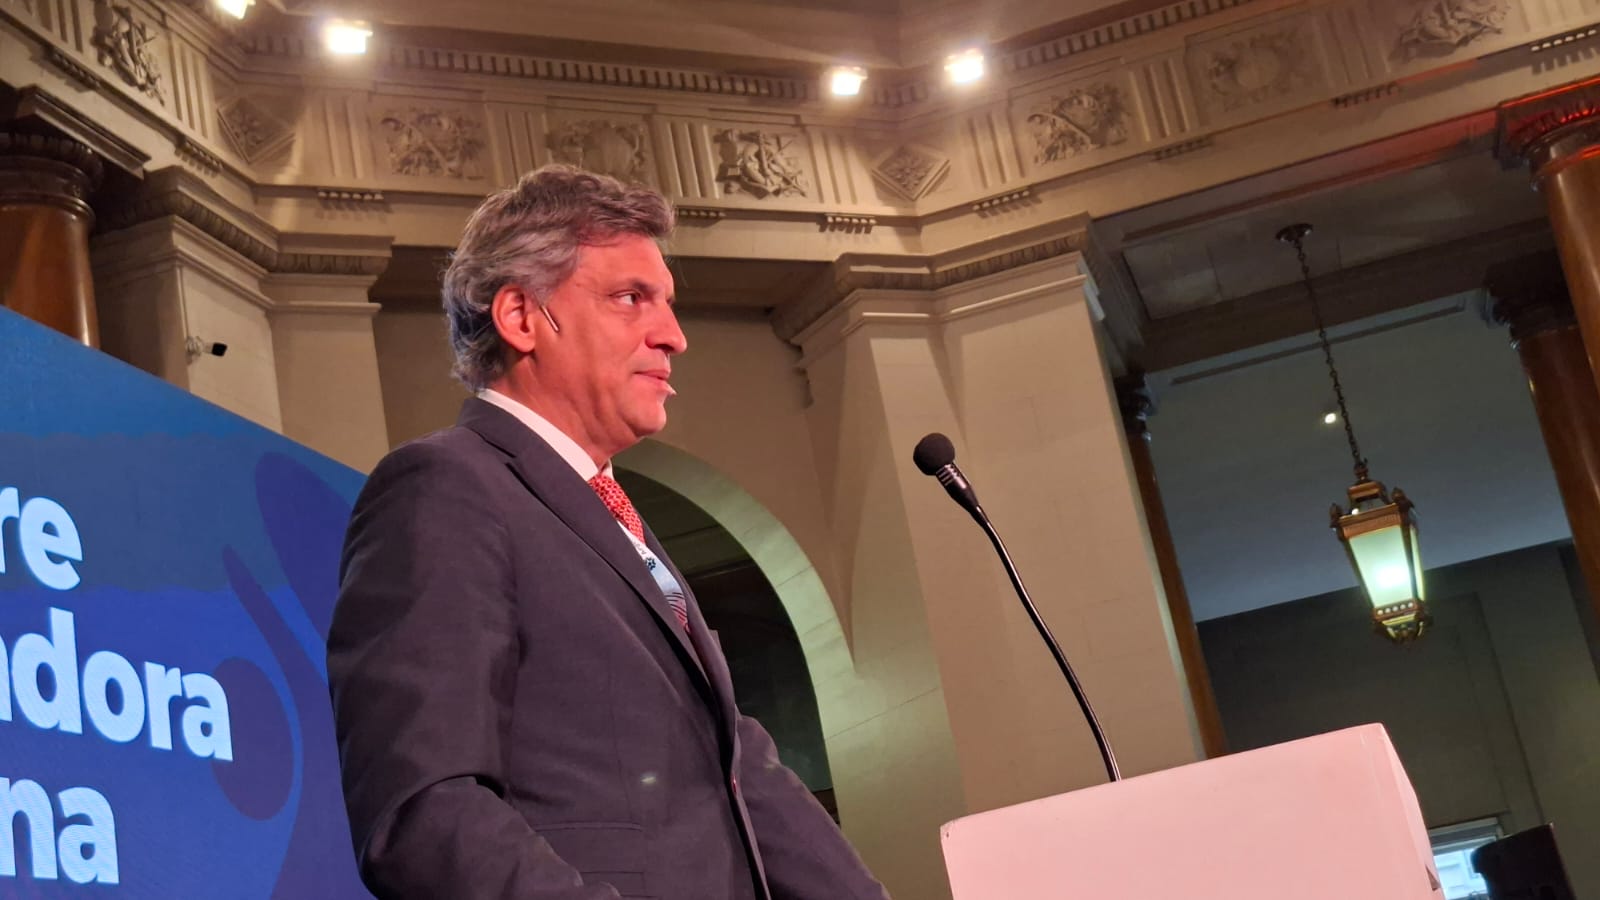
El mensaje oficial emitido en la Tercera Cumbre Aseguradora marcó un quiebre deliberado con la retórica habitual del sector. Tras reconocer el trabajo conjunto con las principales cámaras (AVIRA, UART, ADEAA, ADIRA, AACS) y la participación de la Superintendencia de Riesgos del Trabajo (SRT), el Superintendente de Seguros de la Nación Guillermo Plate interpeló al mercado sobre su volumen actual: una penetración estancada entre el 2,3% y el 3% del Producto Bruto Interno (PBI).
Si bien ese porcentaje resulta determinante para hacer viable el 97% restante de la actividad económica nacional, el diagnóstico oficial instó a salir de la "zona de confort" dialéctica. La premisa planteada es abandonar la discusión centrada exclusivamente en los problemas patológicos del sistema —como el fraude, el robo de ruedas, la insuficiencia de reservas o las fallas judiciales que acechan al sistema de riesgos del trabajo— para enfocar la agenda estratégica en el futuro y el crecimiento.
Uno de los ejes más enfatizados durante la alocución de Plate fue el rol primordial del seguro como infraestructura invisible de la economía real, un concepto clave para entender que ningún desarrollo tangible —puertos, rutas, conductos o complejos mineros— es realizable sin una cobertura que garantice la gestión técnica del riesgo.
En este marco, señaló con preocupación la persistencia de sesgos conceptuales en la opinión pública y los medios de comunicación masivos, donde con frecuencia se asimila la prima de seguro a un "gasto perdido" si el siniestro no ocurre. Frente a esa visión errónea, la autoridad regulatoria remarcó que las aseguradoras son administradoras institucionales de capitales que canalizan recursos hacia el mercado financiero, inyectando liquidez y financiamiento genuino a la producción nacional.
"No podemos seguir atrapados en la agenda patológica del fraude, los robos de ruedas y los juicios. Argentina enfrenta shocks positivos de inversión, y la pregunta central es si el sector asegurador se limitará a acompañar o si será el actor que los haga posibles."
La propuesta estrella: Un "RIGI asegurador" para captar grandes inversiones
Frente a la inminente llegada de desembolsos multilaterales y proyectos de gran escala bajo el Régimen de Incentivo para Grandes Inversiones (RIGI) en sectores estratégicos como Vaca Muerta, la minería de litio y cobre y la industria del conocimiento, el titular del organismo regulador lanzó un desafío directo al mercado: evaluar si la capacidad técnica y de capitalización actual es suficiente para retener dichos riesgos en el país.
Para responder a esta brecha de capacidad (capacity gap), la regulación propuso el diseño conjunto de un mecanismo de incentivos para la capitalización aseguradora, concebido como un esquema espejo del RIGI productivo. Esta iniciativa contempla:
Paraguas regulatorio y fiscal flexible: Condiciones normativas e impositivas diferenciales para atraer grandes bolsas de capital internacional hacia la actividad aseguradora local.
Retención de riesgo nacional: Evitar que la totalidad de los grandes esquemas de cobertura emigren de manera automática al reaseguro exterior sin dejar valor, know-how ni activos en el mercado doméstico.
Modelos comparados internacionales: Tomar como punto de referencia la evolución aseguradora en distritos de alto desarrollo energético y recursos naturales, tales como la cuenca de Permian en Texas, Canadá, Qatar, Noruega o Australia.
"Así como existe un RIGI para los grandes proyectos del país, debemos trabajar en un régimen de incentivos a la capitalización de las aseguradoras, con un paraguas regulatorio, fiscal e impositivo que atraiga capitales internacionales y expanda la capacidad local."
El llamado final de Guillermo Plate a las compañías, productores asesores de seguros (PAS) y cámaras sectoriales se sintetizó en la construcción de un proyecto común fundado en la institucionalidad y la previsibilidad jurídica.
El organismo de control reiteró su compromiso de actuar como un facilitador y no como un obstáculo burocrático, acelerando la aprobación de nuevos productos (como los seguros de salud, agropecuarios y de retiro) y mejorando los estándares de supervisión. La hoja de ruta propuesta para los próximos meses prevé cuantificar con precisión la brecha de capacidad nacional, medir los requerimientos de capital ante los nuevos proyectos de inversión y sentar las bases normativas de lo que la autoridad definió como "la verdadera revolución del seguro argentino".