En el marco del encuentro sectorial en la Bolsa de Comercio de Buenos Aires, Irene Capusselli (AVIRA) y Aldo Álvarez (ADEAA) debatieron sobre el potencial del sector como inversor institucional, el reto del envejecimiento poblacional y los distorsivos incentivos del fuero judicial que amenazan la solvencia del mercado.
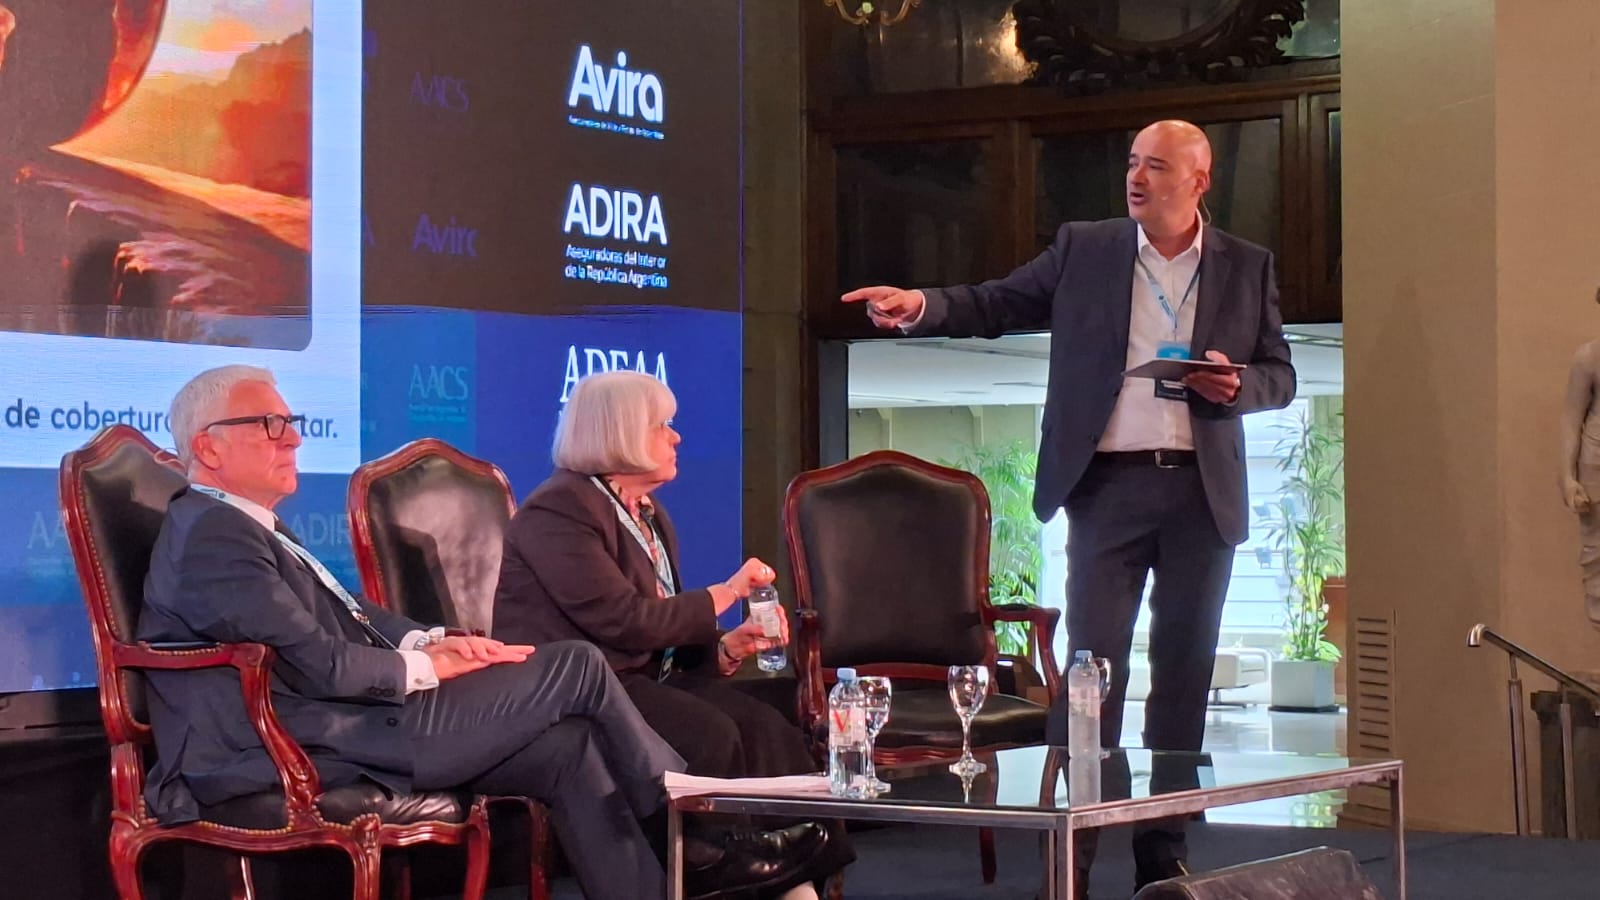
En su intervención, Irene Capusselli enfatizó el carácter estratégico de la industria aseguradora —en particular la de seguros de personas— como el principal inversor institucional de mediano y largo plazo del país.
Capusselli detalló que las primas captadas en productos de Vida con Ahorro y Retiro se transforman directamente en inversiones dentro del mercado de capitales, aportando estabilidad y profundidad al sistema financiero. Actualmente, las inversiones de todo el mercado asegurador argentino ascienden a 16.500 millones de dólares, de los cuales las compañías de seguros de personas representan el 28%, a pesar de tener una participación menor en la producción total de primas.
La titular de AVIRA remarcó que el escenario macroeconómico actual abre un cambio de paradigma:
De la deuda pública al sector privado: Tradicionalmente, más del 50% de las inversiones del sector financiaban al Estado a través de títulos públicos. En un contexto sin déficit fiscal ni demanda de financiamiento por parte del Tesoro, la ejecutiva señaló que esos recursos deben reorientarse hacia la economía real, financiando a empresas mediante Obligaciones Negociables (ON) y proyectos de infraestructura.
Margen de crecimiento regional: La penetración del seguro de personas sobre el PBI nacional se ubica en el 0,3%, cifra sumamente relegada frente a países de la región como Chile o Brasil, donde representa el 2,3%.
El fenómeno demográfico y la previsión: Capusselli advirtió sobre la crisis demográfica sin precedentes que atraviesa la Argentina. La expectativa de vida asciende a los 76 años, mientras que la tasa de natalidad cayó más de un 40% entre 2014 y 2024. Con cerca de 8 millones de jubilados en el país —de los cuales más del 70% percibe haberes mínimos—, resulta indispensable desarrollar el "tercer pilar" de ahorro previsional voluntario para complementar las jubilaciones estatales.
Asimismo, la presidenta de AVIRA destacó que durante el último año las primas del ramo individual de Vida y Retiro crecieron un 13%, pero insistió en la urgente necesidad de implementar incentivos y deducciones impositivas acordes con los estándares internacionales para estimular el ahorro de largo plazo. Finalmente, celebró el nuevo marco normativo para los seguros de salud complementarios, una herramienta que permitirá aliviar la carga sobre el sistema público —donde se atiende a 18 millones de personas— y ampliar la cobertura poblacional.
"La penetración del seguro de personas en la Argentina es de apenas el 0,3% del PBI, frente al 2,3% de países vecinos como Chile o Brasil. En un contexto de equilibrio fiscal, el ahorro canalizado por las aseguradoras tiene una oportunidad histórica de volcarse a financiar la economía real y proyectos productivos mediante obligaciones negociables."
A su turno, Aldo Álvarez centró su exposición en el que definió como el obstáculo más crítico que enfrenta el sistema asegurador en la actualidad: la desmedida judicialización y el deterioro de la seguridad jurídica.
Álvarez situó el problema dentro de lo que denominó los "cuatro jinetes del apocalipsis" que han castigado al sector en las últimas décadas: la confiscación de fondos previsionales (AFJP), la proliferación de juicios en el sistema de Riesgos del Trabajo (ART), la intervención sobre los capitales contractuales y, finalmente, la judicialización masiva.
El presidente de ADEAA respaldó su diagnóstico con cifras e inconsistencias procesales severas:
Volumen de litigios: El mercado asegurador soporta un stock aproximado de 500.000 juicios activos, divididos en partes iguales entre el sistema de ART y el ramo de Patrimoniales (principalmente Automotores).
Incentivos procesales perversos: Álvarez denunció la aplicación de tasas de interés judicales disparatadas que distorsionan el espíritu de la reparación. Mencionó un caso reciente donde un capital original de 2 millones de pesos derivó en una liquidación con 420 millones de pesos en intereses. Explicó además que, si bien la Corte Suprema de Justicia sentó doctrina a fines de 2023 sobre la diferencia entre deudas de valor y deudas de dinero, muchos tribunales inferiores continúan omitiendo su aplicación automática.
Sesgos conceptuales en la Justicia: El dirigente criticó la tendencia recurrente de ciertos juzgados a considerar a las compañías de seguros como "instituciones de la seguridad social" o pagadores ilimitados. Remarcó que los aseguradores son administradores profesionales de un fondo de primas y que fallar sistemáticamente por encima de las sumas aseguradas o franquicias pactadas erosiona las reservas técnicas que garantizan la solvencia del sistema.
Desconocimiento del microsistema legal: Finalmente, Álvarez lamentó el apartamiento judicial de las leyes específicas del sector (Leyes 17.418, 20.091 y 22.400), las cuales constituyen un marco jurídico cerrado y probado que regula el contrato de seguro y la fiscalización de solvencia a cargo de la Superintendencia de Seguros de la Nación (SSN).
"La judicialidad desmedida es el problema más grave de la actividad. Con más de 500.000 juicios activos, se ha instalado la idea perversa de que en Argentina no hay mejor inversión que un pleito, con tasas de interés descabelladas que convierten un capital de 2 millones de pesos en liquidaciones de 420 millones."
El debate de la 3ra. Cumbre Aseguradora Argentina dejó en evidencia una clara dualidad. Por un lado, la industria cuenta con una oportunidad histórica para consolidarse como el motor de financiamiento privado del país y responder a las nuevas demandas demográficas y de salud de la población. Por el otro, la sostenibilidad financiera de este proceso requerirá indefectiblemente de reformas estructurales que pongan freno a los abusos procesales y restablezcan la certeza jurídica en los tribunales nacionales.